적자 기업인데 주가는 두 달도 안 돼 3배 가까이 올랐어요. SFA반도체 주가 전망을 둘러싼 핵심은 삼성전자 DDR5 테스트 외주와 필리핀 법인이에요. 상반기 영업손실은 123억 원이지만, 증권가는 올해 4분기 흑자전환을 이야기하고 있죠. 지금 주가는 기대가 먼저 달려간 상태라서, 무엇이 확인돼야 하는지를 정리해 봤어요.
SFA반도체
SFA반도체는 어떤 회사인가요?
SFA반도체는 메모리 반도체를 조립하고 테스트해 주는 후공정 전문 기업이에요. 반도체 회사가 웨이퍼에 회로를 새기는 전공정을 끝내면, 칩을 잘라 포장하고 제대로 돌아가는지 검사하는 일이 남는데요. 이 후공정을 대신 맡아 가공비를 받는 구조예요.
1998년에 설립됐고 2001년에 코스닥에 상장했어요. 삼성전자, 마이크론 등이 고객사로 알려져 있고요. 2026년 2분기 매출 기준으로 메모리가 84%, 비메모리가 16%를 차지해요. 국내에는 천안 공장과 모바일 비메모리를 맡는 K2 공장이 있고, 서버·PC용 D램의 조립부터 최종 테스트, 모듈까지 한 번에 처리하는 필리핀 공장이 있어요.
헷갈리기 쉬운 부분이 하나 있어요. 에스에프에이(056190)와 SFA반도체(036540)는 다른 종목이에요. 에스에프에이는 디스플레이·이차전지·물류 자동화 장비 회사이고, SFA반도체는 그 계열의 후공정 상장사예요. 교보증권 리포트(2024년 10월 기준)에 따르면 에스에프에이 외 3인이 55%를 갖고 있어요. 종목코드를 꼭 확인하세요.
SFA반도체 후공정 기업
실적은 지금 어떤 상태인가요?
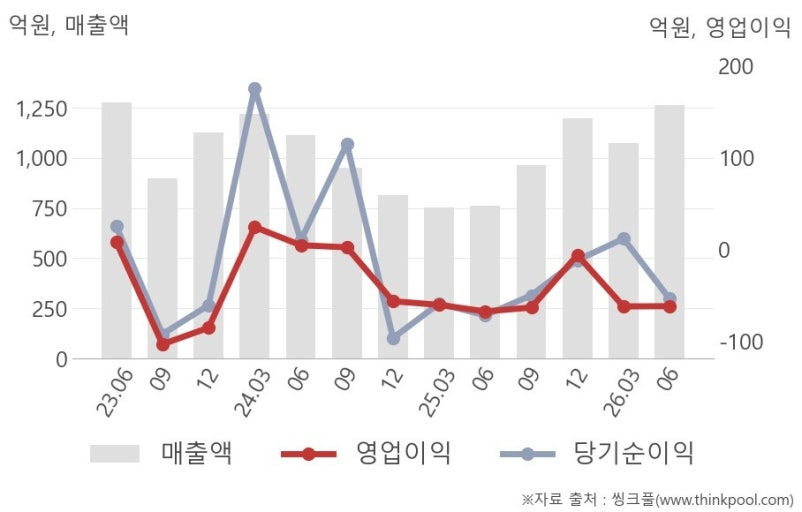
눈여겨볼 대목은 매출이 1.5배로 커졌는데도 영업손실이 작년 상반기(약 127억 원)와 거의 같다는 점이에요. 설비를 옮기고 늘리는 데 들어가는 비용이 먼저 나가고 있기 때문이라고 볼 수 있죠.
과거와 비교하면 위치가 더 분명해져요. 2021년에는 매출 6,411억 원에 영업이익 665억 원, 2022년에는 매출 6,994억 원에 영업이익 629억 원이었어요. 그러다 메모리 불황 속에 2023년 영업손실 167억 원, 2025년 영업손실 196억 원(매출 3,674억 원)으로 내려앉았어요. 호황기와 비교하면 아직 회복 초입이에요.
그래도 방향은 보여요. 2025년 4분기 매출은 1,196억 원으로 전 분기보다 24%, 전년 동기보다 47% 늘었어요. BNK투자증권은 필리핀 공장 가동률이 30%대에서 60%대로 올라온 덕분이라고 설명했어요.
SFA반도체 실적
주가는 왜 이렇게 올랐나요?
핵심 재료는 삼성전자의 DDR5 후공정 외주 확대 기대예요. 하나증권에 따르면 올해 상반기 SFA반도체 매출에서 삼성전자 비중이 77.3%이고, 삼성전자의 DDR5 외주 테스트 물량을 이 회사가 사실상 전량 맡는 것으로 파악된대요. 삼성전자 온양캠퍼스에서 쓰던 DDR5 테스트·모듈 조립 장비를 필리핀 공장으로 옮기는 중이고, 11월에 1단계, 내년 2분기에 2단계 가동이 예정돼 있어요.
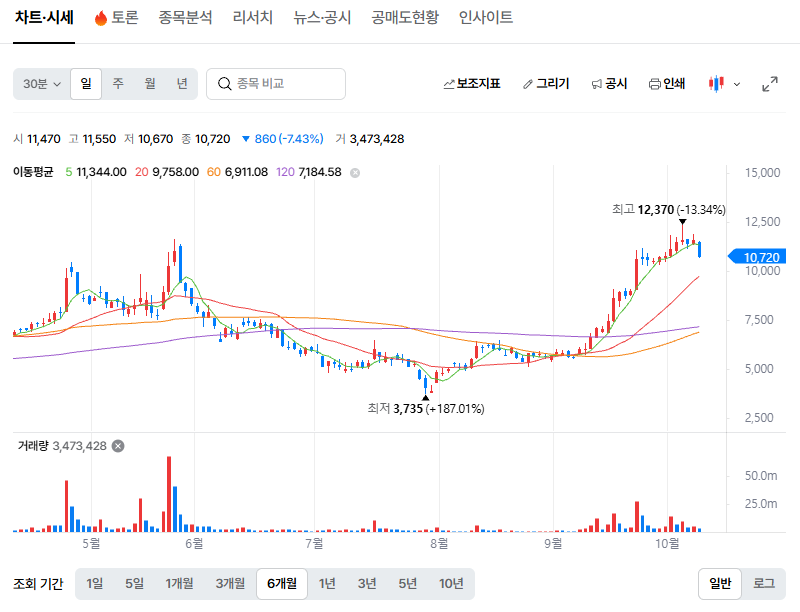
주가 흐름을 날짜로 보면 이래요. 9월 10일 종가가 7,110원이었는데, 9월 22일엔 1만 600원 근처에서 거래량이 1,398만 주까지 터졌어요. 10월 1일엔 장중 1만 1,850원으로 신고가를 찍었고, 10월 2일엔 1만 1,460원에 마감하며 5거래일 연속 올랐죠. 10월 6일엔 장중 1만 2,370원까지 갔다가, 10월 7일엔 1만 1,340원(-3.32%)으로 쉬어갔어요. 52주 최저가가 3,000원대 중반이니 저점 대비 3배 수준이에요.
다만 이건 실적 확정이 아니라 기대가 반영된 가격이에요. 10월 7일 기준 EPS는 -63원, PBR은 약 3.8배예요. 적자 기업이 이 정도 PBR을 받는다는 건 개선이 어느 정도 선반영됐다는 뜻이죠. 제 생각엔 이런 구간일수록 "무엇이 확인되면 기대가 유지되는가"를 먼저 적어 두는 편이 마음이 편해요.
SFA반도체 주가 차트
DDR5 테스트가 왜 중요한가요?
이익이 남는 구조가 다르기 때문이에요. 모듈 사업은 기판(PCB) 같은 재료비 비중이 높아요. 반면 테스트는 설비를 돌려 받는 임가공 성격이 강해서, 가동률이 오르면 늘어난 매출이 이익으로 더 많이 남아요.
하나증권은 필리핀 법인의 DDR5 테스트 생산능력이 올해 4분기 월 100억 원에서 내년 2분기 말 월 200억 원으로 커질 것으로 봐요. 관련 매출은 2025년 356억 원에서 2027년 1,692억 원으로 약 4.8배 늘어난다는 추정이에요.
그런데 필리핀 법인은 지금 적자예요. 2025년 매출 2,238억 원에 순손실 225억 원을 냈거든요. 그런데도 SFA반도체는 올해 이 법인에 1,302억 원을 연 4.6% 금리로 빌려주기로 했어요. 대여 기간은 2026년 9월 15일부터 3년이고, 6월 말 연결 자본총계 4,799억 원의 약 27%에 해당해요. 연결 재무제표에서는 내부거래로 상쇄되니까, 결국 투자가 잘됐는지는 필리핀 법인의 가동률과 이익으로만 확인돼요.
DDR5
삼성전자는 왜 외주를 늘리나요?
배경에는 삼성전자 내부의 공간 부족이 있어요. 범용 메모리 모듈을 더 만들어야 하는데 자체 라인을 늘릴 여유가 부족하다 보니, 증산 물량을 외부로 돌리는 방향을 잡았다는 설명이에요.
여기서 필리핀 공장의 구조가 장점으로 작용해요. 이 공장은 서버·PC용 D램의 조립, 최종 테스트, 모듈 조립을 한 곳에서 처리하는 턴키 체제라서 원가경쟁력이 높다고 평가받아요. 리드경제 보도에 따르면 국내 메이저 고객사의 DDR5 테스트 설비 120대가 필리핀으로 옮겨지고, 국내 법인에는 모듈 라인 5개가 추가로 배정됐어요. 작년 말부터는 SSD 모듈 라인 2개도 새로 구축해 순차적으로 가동 중이고요.
그러니까 SFA반도체 주가 전망을 볼 때 핵심은 "삼성전자가 외주를 계속 늘리는가"와 "옮겨 온 설비가 얼마나 빨리 가동률을 채우는가", 이 두 가지로 압축돼요. 외주를 받는 쪽은 고객이 정하는 물량에 따라 실적이 출렁일 수밖에 없다는 점도 같이 기억해 두세요.
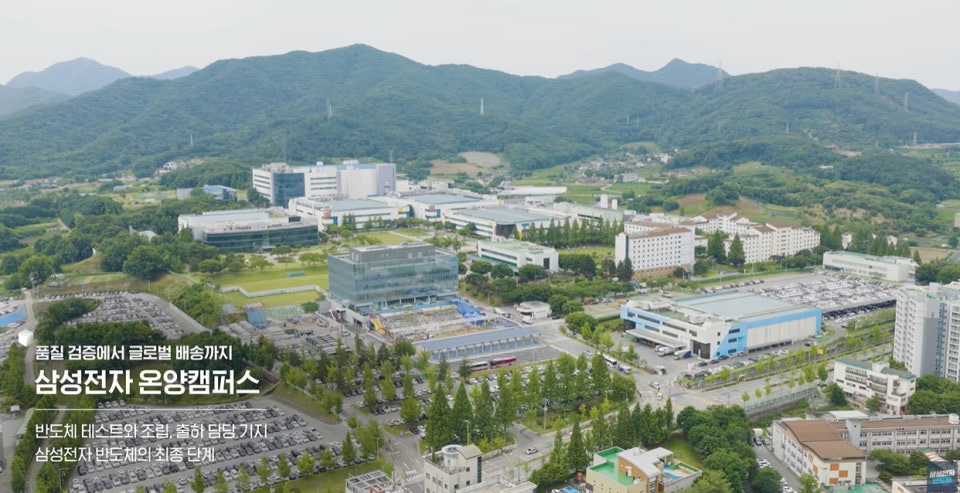
삼성전자 온양캠퍼스
증권가는 어떻게 보고 있나요?
4분기 흑자전환과 2027년 큰 폭의 개선으로 모여 있어요. 하나증권은 올해 연간 영업손실을 33억 원으로 보되 4분기에는 영업이익 112억 원을 낸다고 추정하고, 2027년에는 매출 7,878억 원, 영업이익 904억 원으로 사상 최대 실적을 예상해요. SK증권은 2027년 영업이익을 785억 원으로 봐요.
목표주가는 한국투자증권이 9월 14일 1만 원에서 1만 2,000원으로 올렸고, BNK투자증권은 2월에 9,700원(매수)을 제시했어요. 네이버페이증권에 표시된 목표주가 평균은 약 1만 500원이라 10월 6일 주가가 이미 넘어선 상태예요. 목표가는 주가를 따라 올라가는 경우가 많으니, 숫자 자체보다 어떤 실적 가정을 깔았는지를 보시는 게 좋아요.

SFA반도체 목표주가
어떤 리스크를 알아둬야 하나요?
첫째는 고객 집중이에요. 삼성전자 비중이 77.3%라서, 삼성전자의 외주 전략이 바뀌면 실적이 바로 흔들려요. 보도에 따르면 외주 확대의 출발점이 삼성전자 내부의 공간 부족이었고, 신공장이 가동된 뒤에도 범용 제품 외주 기조가 이어질지는 아직 확인되지 않았어요. 한양디지텍도 베트남 공장 설비에 투자하고 있어서 독식 구조라고 보기는 어려워요.
둘째는 타이밍이에요. 하나증권은 3분기 설비 이관 비용 감소와 4분기 DDR5 테스트 가동률 상승을 핵심 확인 지표로 꼽았어요. 계산해 보면 3분기에도 약 22억 원의 영업손실이 남을 수 있어서, 3분기 성적표가 기대에 못 미치면 주가가 흔들릴 수 있죠.
셋째는 가격이에요. 단기간에 3배 가까이 오른 뒤라 이미 많은 기대가 들어가 있어요. 급등 구간에서는 하루 변동 폭도 크니까, 본인의 투자 기간과 감내할 수 있는 손실 폭을 먼저 정해 두시길 권해요.
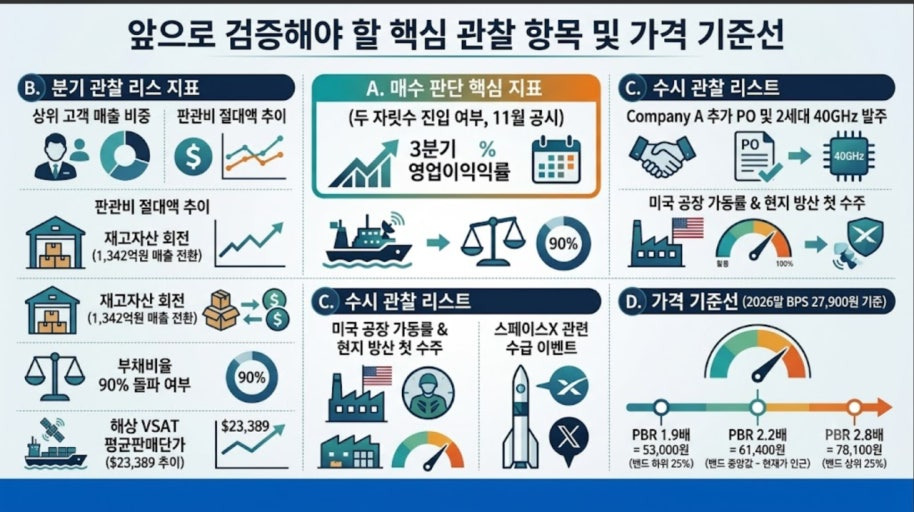
핵심관찰 항목
시장이 지금 가장 궁금해하는 건 뭔가요?
두 가지로 요약돼요. 하나는 이익이 언제 숫자로 찍히느냐예요. 3분기까지는 설비 이관 비용이 남아 있을 가능성이 크고, 4분기에 DDR5 테스트 가동률이 올라와야 하나증권의 흑자전환 추정이 맞아떨어져요. 다른 하나는 매출 성장이 이익 성장으로 이어지느냐예요. 상반기처럼 매출이 54.3% 늘어도 영업손실이 비슷하게 남으면 주가를 지탱하기 어려워요.
반대로 4분기에 영업이익이 실제로 나오고 내년 2분기 월 200억 원 생산능력이 차질 없이 확보된다면, 지금의 높은 PBR을 설명할 근거가 생겨요. 결국 숫자로 확인되는 순서를 하나씩 따라가는 게 가장 현실적인 접근이에요.
앞으로 무엇을 확인해야 하나요?
일정은 세 가지만 기억하면 돼요. 11월 DDR5 테스트 설비 1단계 가동, 3분기 실적, 내년 2분기 2단계 가동이에요. 3분기 실적은 투자 정보 사이트에 11월 6일로 표시돼 있지만 확정 공시는 아니라서 공시를 직접 확인해야 하고, 법정 제출 기한은 11월 16일이에요.
정리하면 이래요. 첫째, SFA반도체는 상반기 영업손실 123억 원의 적자 기업이에요. 둘째, 주가는 삼성전자 DDR5 외주와 필리핀 법인 기대로 올랐어요. 셋째, 흑자전환 여부는 4분기 가동률이 가르고, 그 전까지는 확인 과정이에요.
※ 이 글은 공개된 기사와 리포트를 재구성한 정보 제공용 글이며, 특정 종목의 매수·매도를 권유하지 않아요. 투자 판단과 책임은 투자자 본인에게 있고, 수치는 2026년 10월 9일 기준 공개 자료예요.
'주식 기업정보' 카테고리의 다른 글
| 원텍 CB 전환가액 8270원 주가 영향 한눈에 (0) | 2026.10.15 |
|---|---|
| 덕산네오룩스 목표주가 6~7만원, 지금 주가는 왜 3만원대일까? (0) | 2026.10.14 |
| 케이씨텍 전망 2026: 상반기 영업이익 149% 증가, 지금 주목받는 3가지 이유 (0) | 2026.10.14 |
| 피에스케이 주가 전망 2026: 2분기 실적과 목표주가 280,000원의 근거는? (0) | 2026.10.13 |
| 코리아써키트 목표주가 9만원 하향 이유와 소캠·FC-BGA 변수 (0) | 2026.10.13 |